PERSON DIRECTORY
Shanghao Jin
Host of Shanghao Jin, Shanghao Jin. Shanghao Jin appears in 33 indexed conversations across Shanghao Jin. This directory brings every appearance, source, TL;DR, digest, and transcript into one searchable feed.
市场概述2026年11月10日
Shanghao Jin 将上周半导体重挫归因于流动性紧张与强平,基金清仓和杠杆ETF再平衡放大了建设担忧。他预计半导体供不应求或持续数年,并以AI使用量而非用户覆盖衡量渗透;期限溢价上升则可能压低长期估值上沿。
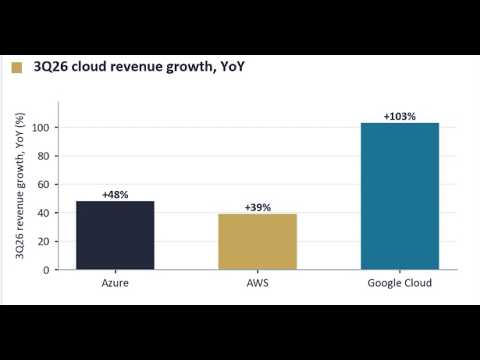
市场概述2026年11月3日
Shanghao Jin 承认十月低估流动性:半导体仓位转负、标普估值由23倍降至18倍;Anthropic 融资结束及美国是否继续打仗是反弹观察点。远期需求不明令 AI 融资折价,产业却提前锁定算力;建设瓶颈或延长 GPU、CPU 短缺,却令 DRAM 承压。
市场概述2026年10月27日
他将AI下跌归因于利率与信用流动性冲击,而非需求转弱。新云今明年融资约2300亿、4200亿美元,hyperscaler尚余约5000亿美元空间,债务检验在2027年底至2028年。他转述Anthropic的S-1称收入放缓源于缺卡;利率稳定或缓压,但战争和反弹时点未明。
市场概述2026年10月13日
周五数据显示,convexity hedging减少、swaption squeeze近尾声;但Shanghao Jin未核验更新数据,长端利率未降而波动率回落。油价仍是尾部风险,利率上升可能重新触发对冲。AI债权人承担近似股权的需求风险,融资与再融资压力下,CSP现金流是关键验证。
市场概述2026年8月25日
Anthropic ARR报65亿,低于此前七月70亿预期,可能是上市前统一口径,也可能反映企业需求被分流后的真实放缓。阿里年报称境外买美国卡2.2年回本,微软Corporate AI年底目标200亿、成本15亿且六个月回本。企业AI与agent仍会扩展CPU、网络和存储需求,但长端利率可能压低未来两三年估值,云厂现金流是关键催化剂。
市场概述2026年8月4日
Momentum抛售或已接近阶段性底部,但prime book仍有95%仓位,杠杆ETF仍剩三千亿美元,去杠杆风险未消。周四反弹主要由空头平仓推动,Citadel接走最后160亿美元仓位,微软和亚马逊业绩仅属边际因素。利率定价可能过度反映供给冲击,短端或随数据回落、长端受国债供应支撑;AI最终仍取决于融资与终端付费。
市场概述2026年7月21日
Momentum因子平仓已将市场砸回四月水平,但gross margin仍在三倍多,高盛判断去杠杆可能至少持续两个星期,反弹历史上通常需要四到六个月。真正的风险在hyperscaler融资挤压IG信贷池;VIX上升、指数补跌或momentum做空半导体后被业绩反杀,才是值得观察的入场信号,Kimi开源则继续支持推理算力需求。
市场概述2026年7月14日
海力士约250亿美元ADR融资抽走AI多头流动性,引发半导体、存储等资产无差别去杠杆,但存储盈利基本面仍强。软件反弹和期权偏好买Call显示杠杆未清;财报与谷歌明年约2500亿美元capex或成催化剂,hyperscaler CDS走宽约20bps仍是尾部风险。
市场概述2026年6月30日
市场因果正在倒转:模型融资与半导体业绩开始反向塑造宏观,但量化数据显示CTA下行或触发一千亿卖压,市场已贴近短期转空点。四大云厂与Oracle上万亿投入、存储明年四五千亿收入和85%以上毛利提供支撑;流动性不紧但不再漫灌,消费电子及电动车需求冲击、模型收入能否兑现仍待验证。
市场概述2026年6月23日
Jin逆共识认为,放弃Fed dot与前瞻指引后,五年至十年期利率将长期上行、曲线变陡,美元储备地位仍由债务市场深度与美国法律体系支撑。真正的压力在r>g与不断扩张的发债,七月云厂二季报将检验CapEx与ROI,谷歌风险最大,而半导体缺货和业绩强劲并非核心风险。