SHOW DIRECTORY
Shanghao Jin
Chinese long-form interviews and analysis spanning AI, global markets, the technology industry, and investing.
BIDCLUB DESCRIPTION
市场概述2026年10月13日
周五数据显示,convexity hedging减少、swaption squeeze近尾声;但Shanghao Jin未核验更新数据,长端利率未降而波动率回落。油价仍是尾部风险,利率上升可能重新触发对冲。AI债权人承担近似股权的需求风险,融资与再融资压力下,CSP现金流是关键验证。
市场概述2026年10月6日
利率波动率取代利率水平成为核心风险,长端美债失去美联储锚定,油价与柴油波动蔓延至多类市场。杠杆交易与对冲放大信用利差,股票暂稳但流动性下降;未来两周业绩及1.2万亿—1.4万亿美元、甚至1.5万亿美元AI投入值得跟踪。
AI token demand
Shanghao JintmomohKevin SunKKKLousrexsongDZ书米亚光环RouletteJLZyellowcraneEl jefe
金尚浩认为,企业上线AI前必须持续标注私有数据、评估并post-train,市场以coding场景封顶token需求,系统性低估了算力消耗。其重构45万—50万行交易级代码时日耗约2000—3000美元token,并行调用70—100个agent,意味着GPU、CPU、带宽与连接需求都可能随企业数据闭环加速释放。
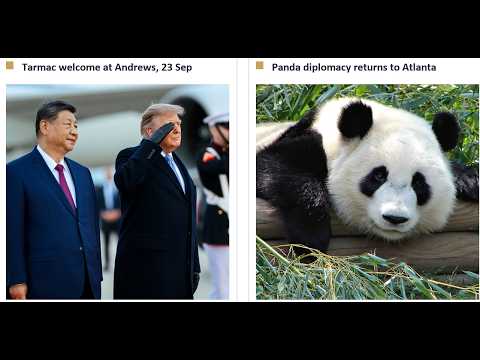
市场概述2026年9月29日
中美会谈暂缓关税与稀土限制,但台湾、芯片出口分歧仍待谈判。成品油是通胀关键变量:中国每日增100万—200万桶出口,裂解差或降至40;受限则欧洲柴油可能涨50%以上。美国通胀被判断为transitory,短期卖盘或压低市场,AI与半导体中期支撑未变。
市场概述2026年9月15日
联储周三加息概率已升至94%,Jin称其是面对供应冲击的“credibility hike”,而非通胀失控;市场却已定价3.5至4次,远超Fed dot约一次。工资增速3.1%、consumer credit仅2.6%未显示螺旋,估值和credit spread也未现恐慌;加息若仅符合预期,市场仍偏谨慎乐观,但供应冲击与AI监管是风险。
市场概述2026年9月8日
非农新增16.2万虽上修前值,但世界杯、开学季等季节性主导,通胀更像受关税和石油推动,而非经济过热。尚浩认为加息本身未必引发风险资产崩跌,真正需监测的是6m10y swap vol及长端失控带来的流动性冲击;AI效率提升、multiple重构和日本3%—3.5%利率风险则是中期变量。
市场概述2026年9月1日
Jin认为当前市场被2000年泡沫叙事牵引,但真正的AI产业革命尚未被广泛定价。他判断九月加息可能性不大,因连续两次负非农后加息自1982年以来未发生,而供应端通胀与K型经济令加息更伤实体、难压长端。AI的关键瓶颈可能是电力与审批:美国仅11-14GW项目既有路条又能通电,GE发电机排产至2031年,算力或流向有电地区,竞争格局仍待观察。
市场概述2026年8月25日
Anthropic ARR报65亿,低于此前七月70亿预期,可能是上市前统一口径,也可能反映企业需求被分流后的真实放缓。阿里年报称境外买美国卡2.2年回本,微软Corporate AI年底目标200亿、成本15亿且六个月回本。企业AI与agent仍会扩展CPU、网络和存储需求,但长端利率可能压低未来两三年估值,云厂现金流是关键催化剂。
市场概述2026年8月4日
Momentum抛售或已接近阶段性底部,但prime book仍有95%仓位,杠杆ETF仍剩三千亿美元,去杠杆风险未消。周四反弹主要由空头平仓推动,Citadel接走最后160亿美元仓位,微软和亚马逊业绩仅属边际因素。利率定价可能过度反映供给冲击,短端或随数据回落、长端受国债供应支撑;AI最终仍取决于融资与终端付费。
市场概述2026年7月21日
Momentum因子平仓已将市场砸回四月水平,但gross margin仍在三倍多,高盛判断去杠杆可能至少持续两个星期,反弹历史上通常需要四到六个月。真正的风险在hyperscaler融资挤压IG信贷池;VIX上升、指数补跌或momentum做空半导体后被业绩反杀,才是值得观察的入场信号,Kimi开源则继续支持推理算力需求。