Vol.226 宏观漫谈108|2026年中国经济年中观察与两个神奇的中国经济现象(7.16录制)
政府投资和房地产拖累上半年,但新房待售面积连降约四个月、70城20城涨价,显示一线城市至少底部企稳,交易规模或已接近六七万亿。约50万亿定存到期推动资金流向保险、理财和权益,平准基金5—6月快速卖出九成以上仓位由保险低价接盘,后续关注7月存款活化与量子计算、核聚变过热风险。
Vol.209 宏观漫谈102|全球资金“Risk Off”下的AI变局与资本流向(2.27录制)
软件股暴跌、英伟达财报后下跌与数字货币大跌,可能并非独立基本面事件,而是全球资金对美元资产Risk Off及高低切换的结果。英伟达接近一千亿美元的长期采购承诺成为观察流动性是否剥到“洋葱核”的信号,中国AI则可能受益于资金重配,但解禁压力、PPI/CPI与地产企稳仍需跟踪。
Vol.201 宏观漫谈98|2026年宏观展望(上):地缘政治与中国经济结构调整(1.4录制)
人民币在6.97附近后,李丰判断升值将以“小步、缓慢、谨慎”推进,顺差韧性则来自产业链价值持续转移至中国。房地产2026年内、甚至上半年部分核心城市可能底部企稳但不代表上涨,消费与CPI改善仍取决于保障、就业、人口流动及税制变化。
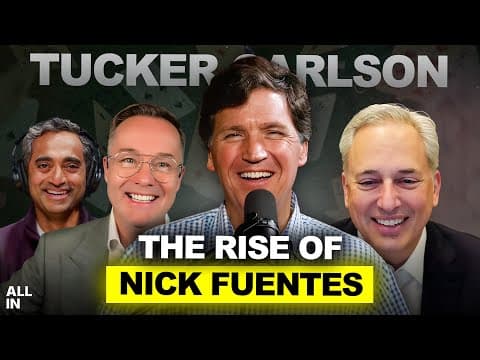
Tucker Carlson: Rise of Nick Fuentes, Paramount vs Netflix, Anti-AI Sentiment, Hottest Takes
Chamath PalihapitiyaJason CalacanisDavid SacksDavid FriedbergTucker Carlson
Paramount’s $108 billion all-cash bid for WBD versus Netflix’s $83 billion proposal highlights a regulatory and strategic contest over legacy assets, while YouTube, TikTok, and short-form content remain largely outside the transaction.Nick Fuentes’s reach combines broadcasting talent, backlash, and possible coordinated amplification, creating uncertainty over whether his audience can scale organically, while the panel split sharply on whether AI-driven job displacement arrives within two to five years or unfolds gradually.
Vol.184 宏观漫谈92|中国经济结构调整行至半程:人民币汇率、股市财富效应与外贸新格局(9.18录制)
人民币升值预期仍需维持,但丰叔判断多半不会升破7.0;对美出口占比已低于10%、高技术出口或超20%,外贸正降低对贬值竞争力的依赖。高技术占GDP若五年升至22—25%,结构调整大致完成;九十月将检验关税、十五五与降息共振能否让流动性传导至PPI和社零,存款搬家与地产止跌仍待观察。
Vol.178 宏观漫谈90|2025年8到12月展望:股市涨跌、反内卷与下一个“DeepSeek时刻”(8.6录制)
A股上涨主要由保险等长钱增配推动,港股更多依赖南下与被动资金,外资主动股票基金仅在录制前一周首次净流入。8月底至10月若关税、降息和国内会议等催化连续兑现,信心可能改善;但行情能否延续仍取决于居民、保险与外资资金能否转为长钱。
Vol.175 宏观漫谈89|继续谈“钱”的宏观流向和投资的相关问题(6.26录制)
全球资金可能从极端超配美国回到更均衡配置,资产价格首先受超额流动性与资金流向影响。资金通常先流入债券,再传导至港股和A股;中国约五十万亿元超额储蓄能否从存款转向风险资产,以及政策是否拓宽入市通道,仍是关键观察点。
Vol.165 宏观漫谈81|关税冲击,以及中国消费与资本市场的一些变化(4.3录制)
关税冲击后的关键观察是人民币未必主动贬值,需相对非美货币保持购买力,以支撑占全球消费70%多的非美互惠贸易。居民存款约150万亿、超储约40万亿,房地产不再蓄水后,资金或在快则两三四年、慢则五六七年进入资本市场,推动103万亿市值继续扩容,增量更可能长在科创板。
Vol.155 宏观漫谈75|《哪吒2》、DeepSeek、中国春节经济、美国反腐,从不同角度聊热点事件(2.12录制)
《哪吒2》与DeepSeek显示,中国高投入服务业和科技产业已具备组织复杂项目、降本扩散并走向出口的能力。但春节票房约95亿元、旅游增长仍只能证明消费开局企稳,内需反转仍取决于房地产止跌、居民预期改善、工资收入增长及服务业扩张。
Vol.153 宏观漫谈74|2024年意料之外的,与2025年值得期待的(1.21录制)
人民币对美元两年贬约15%,但过去一年对主要非美货币持平略升值;高息存款消失后,近33万亿元公募基金及潜在养老金、保险资金可能承接流动性。2025年需观察房地产企稳、服务业吸纳就业并数字化能否修复居民和银行资产负债表与现金流,民营经济促进法的落地或提供政策催化。