PERSON DIRECTORY
曹卿云 Qingyun Cao
Host of 硅谷坐标 Silicon Valley Vector. 曹卿云 Qingyun Cao appears in 26 indexed conversations across 硅谷坐标 Silicon Valley Vector. This directory brings every appearance, source, TL;DR, digest, and transcript into one searchable feed.
硅谷坐标 × FundaAI 周默:深度拆解科技巨头 Q3 财报|AI 投资进入验证期
Anthropic ARR从9月底约700亿美元升至10月底约800亿美元,但推理算力成本占比首次下降,AI增长须逐月验证收入。三朵云增速虽达48%、39%、103%,AI收入与CapEx差额仍扩大;服务器尚无砍单,模型降价与new cloud融资是后续回报风险。
硅谷坐标 × 周默:深度拆解科技巨头 Q3 财报|AI 投资进入验证期
Anthropic三季度ARR增长放缓,推理算力成本占比却首次下降,削弱了算力受限单独解释增长的说法。约100亿美元RPO仅覆盖约800亿美元ARR的一成出头,而约7500亿美元长期算力承诺使收入兑现与利润率紧密相关。
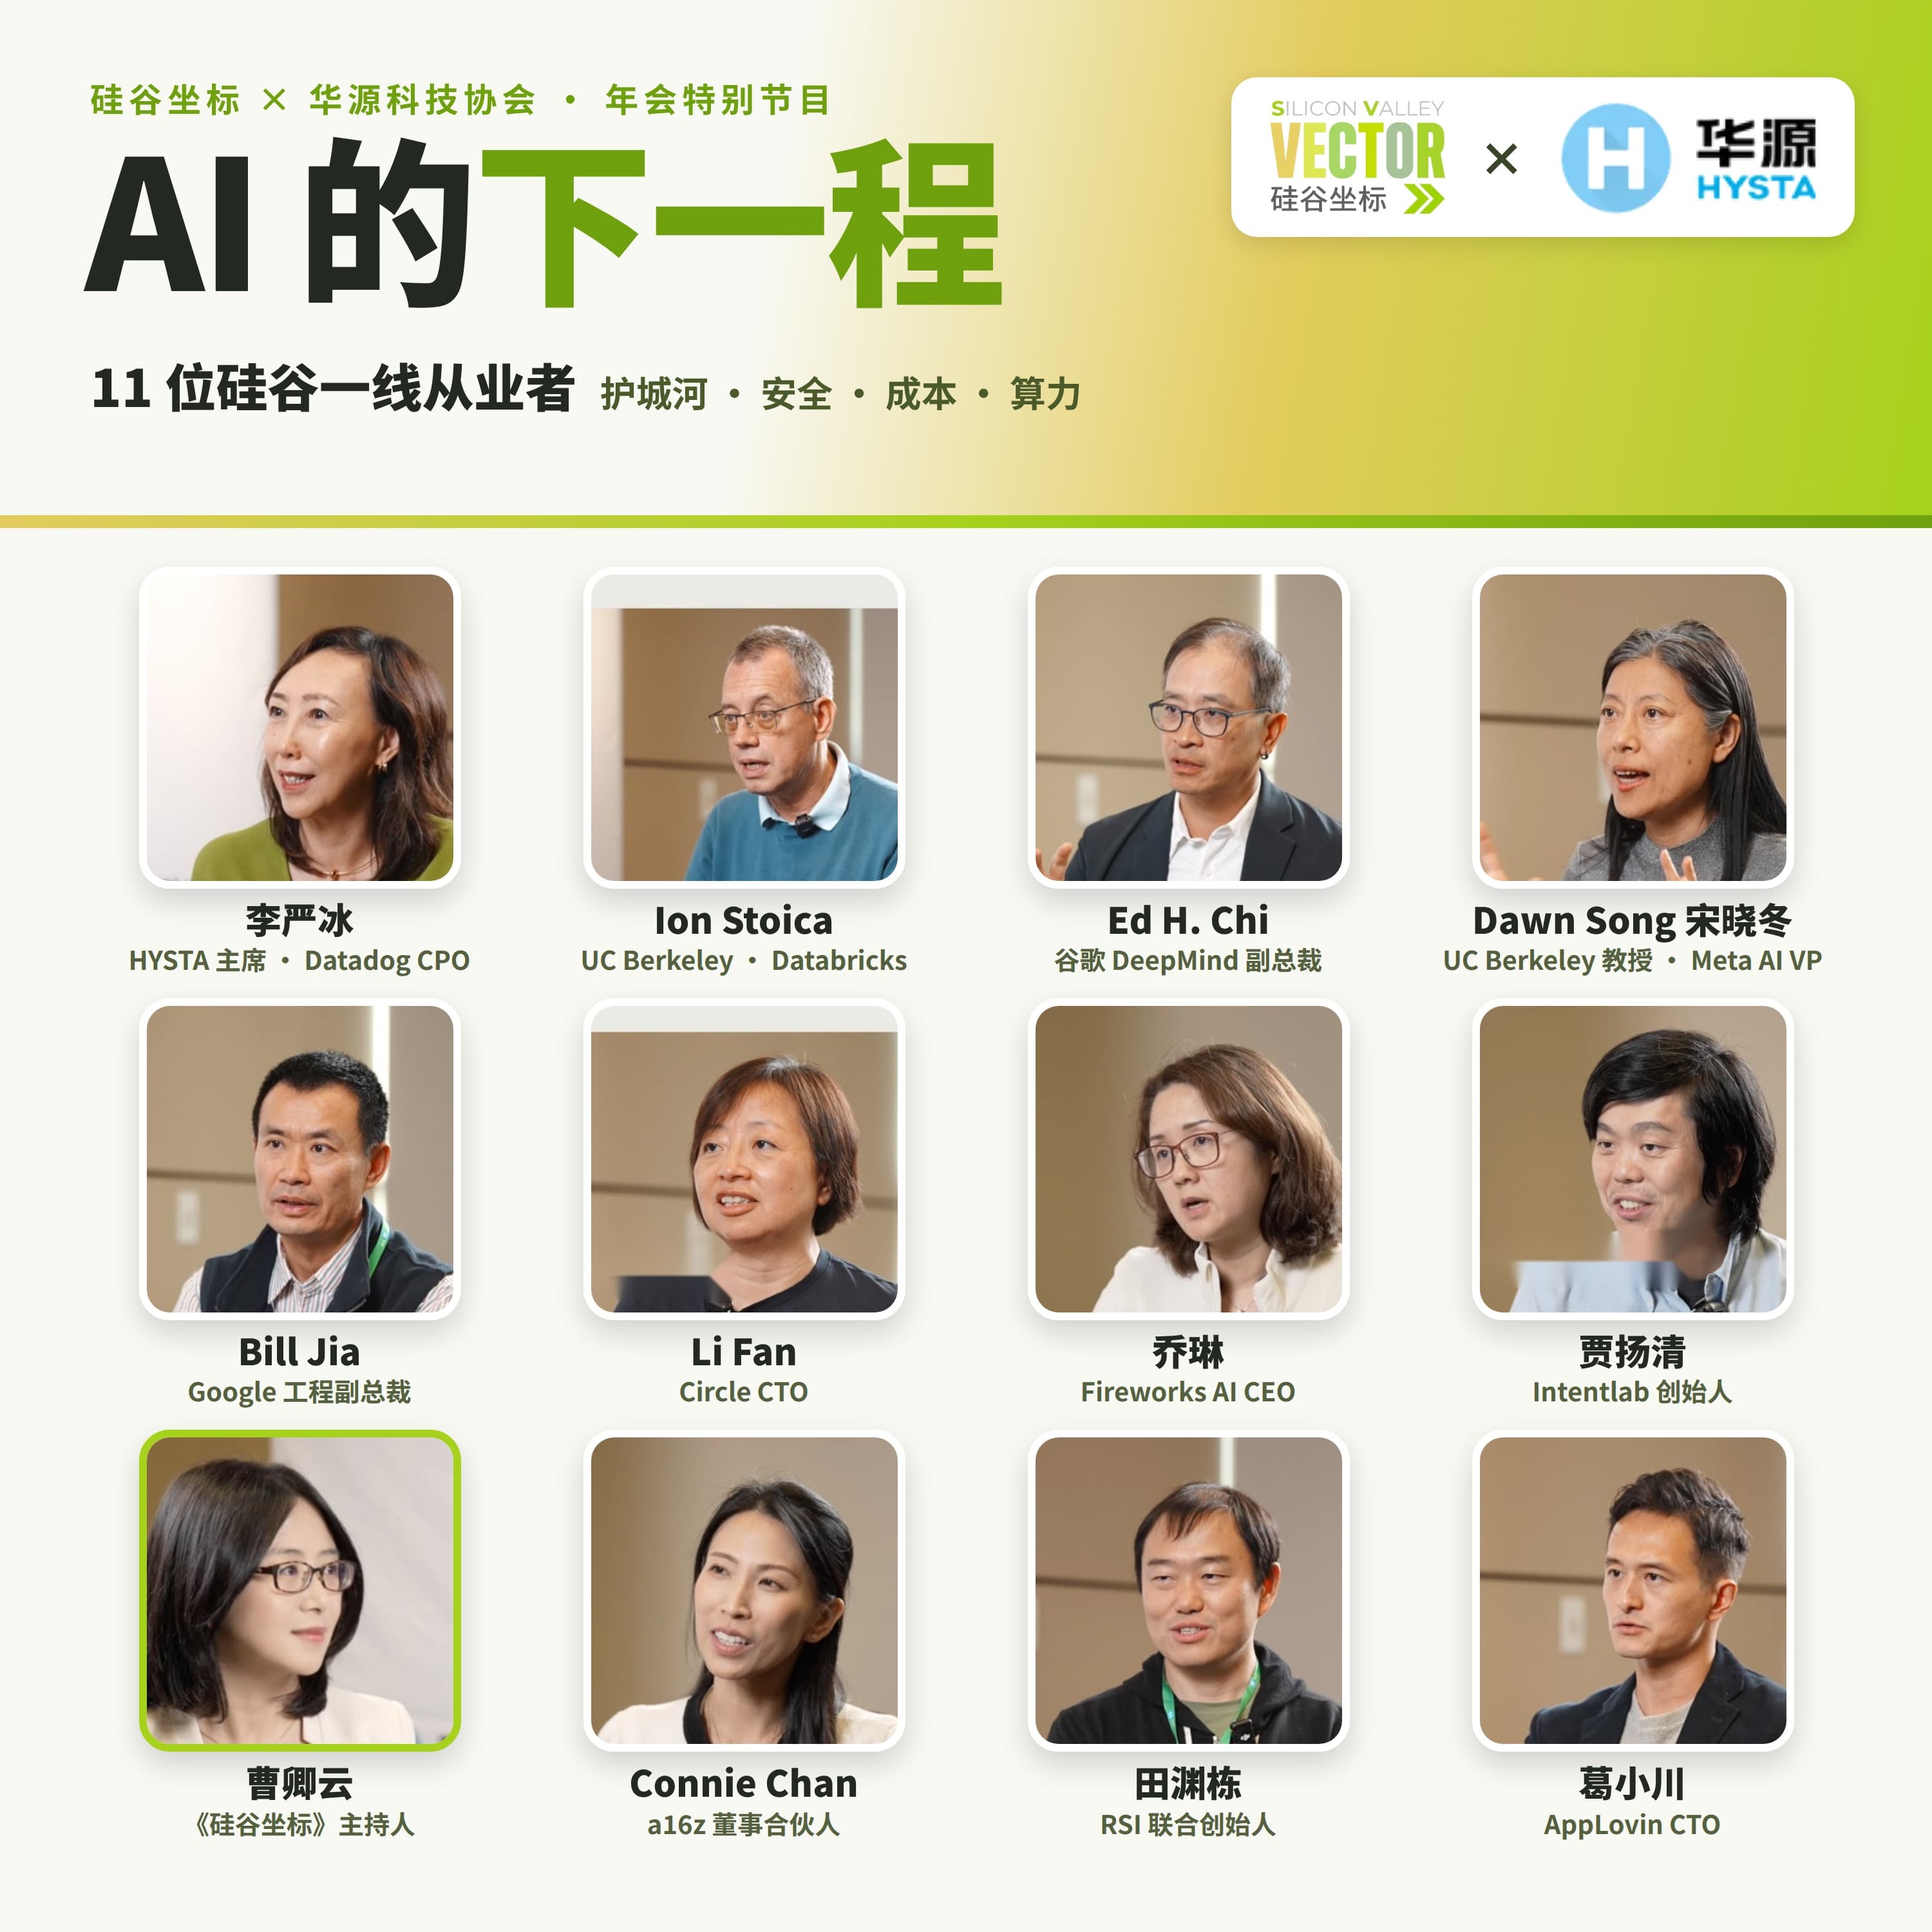
AI 的下一程:对话 11 位硅谷顶级 AI 从业者|硅谷坐标 × 华源 HYSTA 特别节目
李严冰Ion StoicaEd H. ChiDawn SongBill JiaLi Fan乔琳贾扬清Connie Chan田渊栋葛小川曹卿云 Qingyun Cao
开源模型在路由使用中的占比已由数月前的30%升至70%;Ion Stoica称实验室护城河是资本,模型能力商品化正把价值推向应用和 token factory。企业AI瓶颈转向 token 成本与 ROI;Questa案例中有客户称每花1美元回收9美元,Questa还可保证节省10%–15%并承担风险。
模型能力终将普及,AI 的终局是能力与成本之比|对话 Google DeepMind 研究副总裁 Ed Chi
Ed Chi称模型或渐趋普及但非全部;价值或转向应用体验与 token factory 成本。Google全栈或最低成本供 token、成潜在护城河;助理受权限、可靠性限制,与 AI Mode Search 界面关系或在6个月至1年明朗。
硅谷坐标 x 谷歌DeepMind研究副总裁 Ed H. Chi(纪怀新):个性化通用助理的未来
通用助理仍处早期,权限与可靠性尚无实际订票数据;Ed Chi预计6–12个月后,其与AI Mode Search的界面关系会更清晰。模型能力若普及,Google全栈及低成本token供给或成成本护城河;能力差距收窄则可能让价值更多流向重视黏性与体验的应用。
硅谷坐标 x Datadog首席产品官|HYSTA主席李严冰: AI 落地进入 ROI 时代
AI落地已从验证可行性转向衡量治理、可信度与ROI,可观测性由此成为控制token成本、预算和规模化部署的关键。Datadog凭运营复杂度、专有数据和垂直模型构筑护城河,其模型质量接近顶级前沿模型、成本至少低一个数量级;产品将延伸至CLI和Slack,但业余代理泄露数据或API密钥仍是普及风险。
硅谷坐标 x FundaAI周默:美股科技公司Q2财报深度拆解:资本开支增速重新超过AI收入
供应链通胀令CapEx增速超过AI ARR,单GW数据中心成本明年底或升至550亿–600亿美元。Copilot席位破3000万、Azure增43%;市场仍需观察开源模型补足ARR及Kimi K3是否推动利润向CSP转移。
硅谷坐标 x 喜马拉雅资本常劲:AI时代的价值投资
常劲认为,Transformer统计生成尚未显示持久模型壁垒,长期投资判断仍难被替代。模型竞争取决于能力与成本匹配及落地;硬件产能建设慢于软件需求扩散,泡沫肯定存在,喜马拉雅买谷歌与英伟达下行风险仍待跟踪。
硅谷坐标 x 璞林资本Kenny Zhang:Neocloud崛起背后的供需博弈与AI基建重构
Neocloud并非传统云延伸,而是以集中优化超大算力集群为核心,CoreWeave和Nebius分别用5-6年长约与40%-50%预付款跑通重资产回报模型。算力短缺已迫使Anthropic转向刚性采购,而TPU、Trainium和PaaS将重塑供给与利润结构;未来两三年,规模超过10亿美元的Neocloud中“肯定有一大半”会被淘汰。
硅谷坐标 x FundaAI周默:四大科技公司财报后的AI产业深度观察
大型科技公司的资本开支仍处于高位,Anthropic的收入增长保持强劲。GPU价格、存储长协与供给约束影响成本和议价权,谷歌TPU的CoWoS瓶颈以及微软、Meta的变现与资本配置仍值得跟踪。