PERSON DIRECTORY
庄明浩
Host of 屠龙之术. 庄明浩 appears in 73 indexed conversations across 屠龙之术, 苔藓之火, 十字路口Crossing. This directory brings every appearance, source, TL;DR, digest, and transcript into one searchable feed.
当AI开始设计芯片---聊聊EDA与AI时代的芯片设计
EDA虽规模较小,却是芯片设计不可绕开的平台,新思科技长期占据约40%-50%份额。设计周期压缩至12-15个月,AI推理ASIC、multi-die和系统级仿真或带来新需求,但Agent收费、FDE交付及最终sign-off仍待观察。
AI李时珍带你“尝百草”---小宇宙先声活动演讲---91页PPT solo
AI资本开支从2022年Q2后的约733亿美元升至2025年的3315亿美元,六家公司预计2027年突破1.132万亿美元。模型与应用毛利为负59%,DeepSeek重画定价坐标;本地模型追平SOTA已缩至不足9个月,CapEx/GDP预计达3.1%,现金流压力仍待验证。
模型到底吃不吃应用?--从 Canva、Figma 到美图, 看 AI 应用公司的两种命运
模型正在吞噬抠图、扩图等单点功能,但美图自研模型生成了最终交付内容的96%,第三方API/token成本仅占收入个位数,展示了从功能走向复杂场景结果交付的路径。Figma市值较峰值跌超88%、Canva估值降至约320亿美元且下调2026年营收增速预期,生产力业务能否成为美图主曲线、并在高ARPU海外市场持续留存付费仍待验证。
中国一级半市场的水下江湖(5年-183期-5032条交易线索)
5032条线索显示,中国一级半市场求购占比由2022年前的12.4%升至2026年的56.6%,资金从卖方转向主动找标的。小红书为唯一净求购标的;SHEIN供需比1:4.5、估值由1000亿美元降至约400亿美元,IPO、流动性、SPV定价及交易认可风险仍待观察。
AI by the numbers-23页PPT solo
指数创新高之际,AI资产与传统软件分裂,后者较高点回撤50%—70%,部分超过90%。AI资本开支逼近美国GDP的3%,四大巨头2026年Capex几乎翻番,需求获确认却已进入光纤周期式危险区间。应用商业化仍偏企业与中间层,豆包专业版付费转化约千分之一;2027年Capex、模型降价及下一类大应用仍待验证。
2026AI狂飙、资本抽水与我们的“恩格斯暂停”---串台进击波财经
庄明浩对2026年中最核心的判断是,模型已跨过大部分白领工作的智能基准线,Agent扩散因而“挡不住了”。竞争重心正从豆包、千问、元宝、ChatGPT式纯Chat,转向OpenClaw、Coding Agent与通用Agent;腾讯云的WorkBuddy Agent等产品,…
重估一切,文艺复兴---2026H1 AI行业观察
2026年上半年,AI交易已从模型股扩散为一场旧IT硬件的全面重估。庄明浩统计约17家CPU、存储、硬盘、网络设备厂商,上半年股价平均上涨192%;SK海力士一度涨逾700%。标普500涨幅前16名里有14家IT硬件公司。“老朋友们都回来了”,…
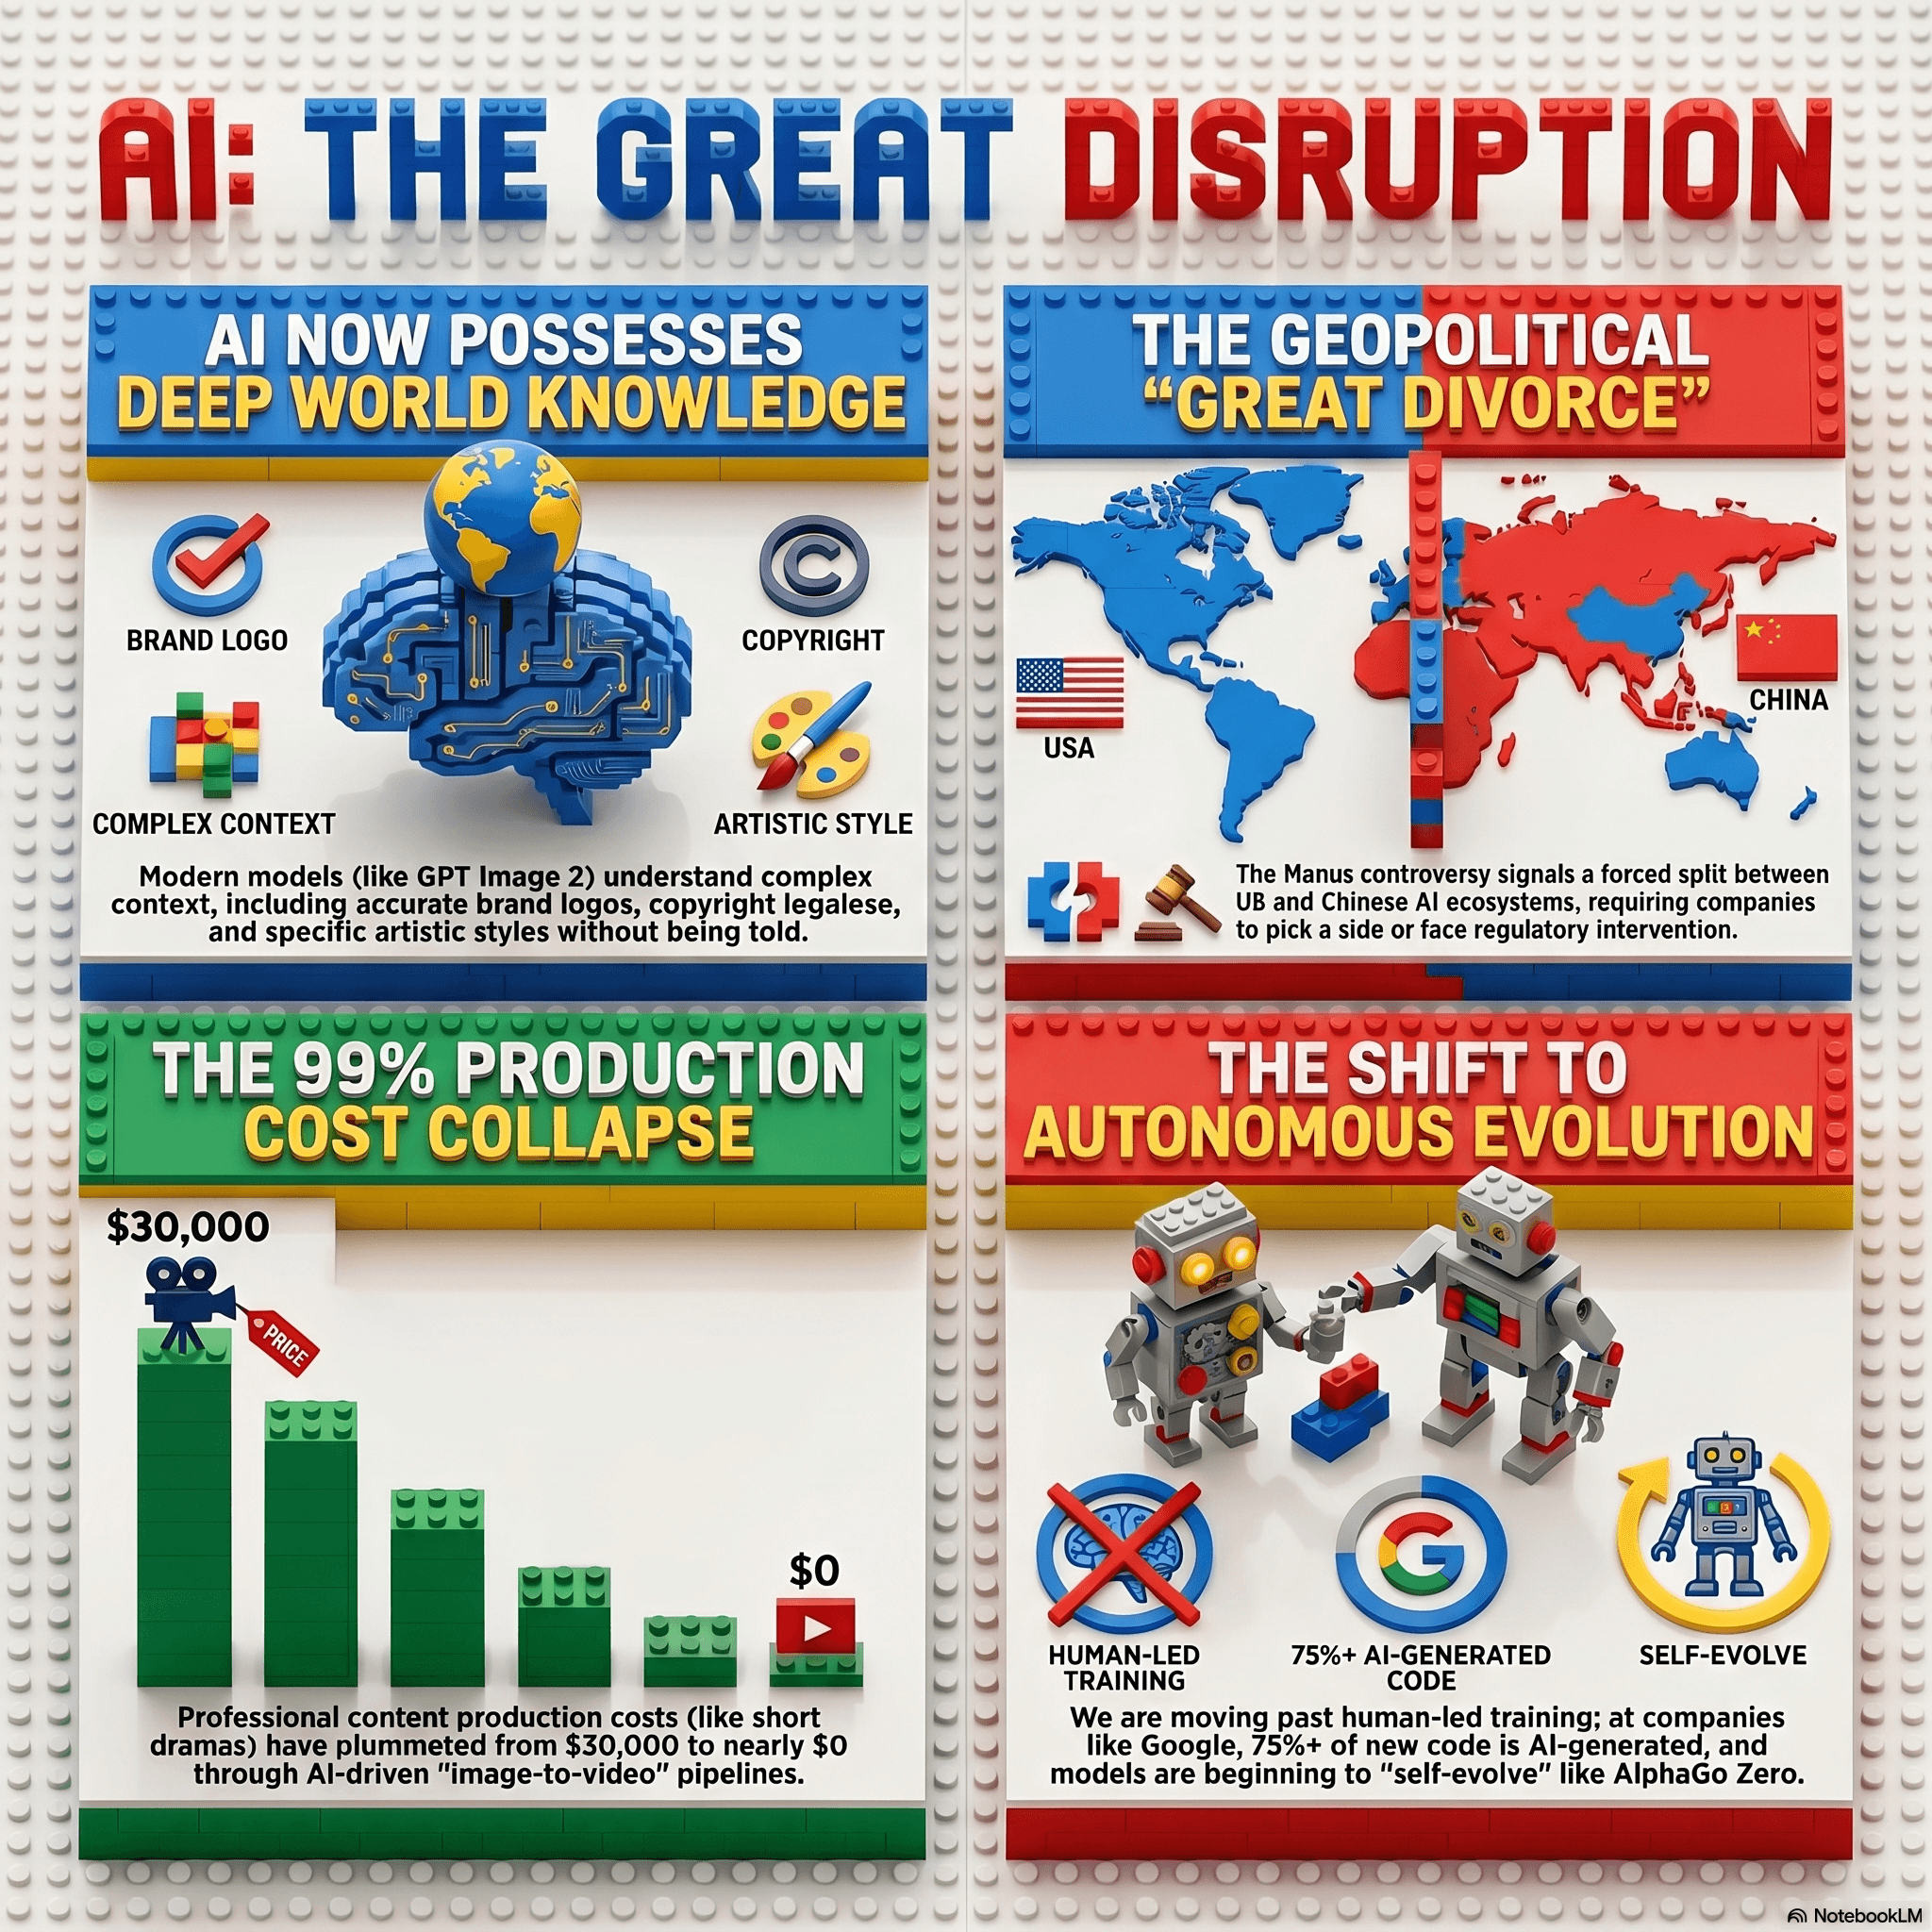
没有中间地带:大国AI博弈、效率碾压和白领的“恩格斯暂停”---串台大内
GPT Image 2把文生图从“会画”推到了“理解世界后再画”,设计与美工的工作水位因此已接近脖子。它能只凭一句话还原抖音直播间、游戏联名海报、公司Logo与版权行,甚至写对miHoYo的大小写;给EVA碇真嗣配手机时,还自行找出《大内密谈》封面和“大内密谈,真心为你”。…
语言、coding、多模态,到底谁坐AI的主桌?---狂喜98页PPT-solo
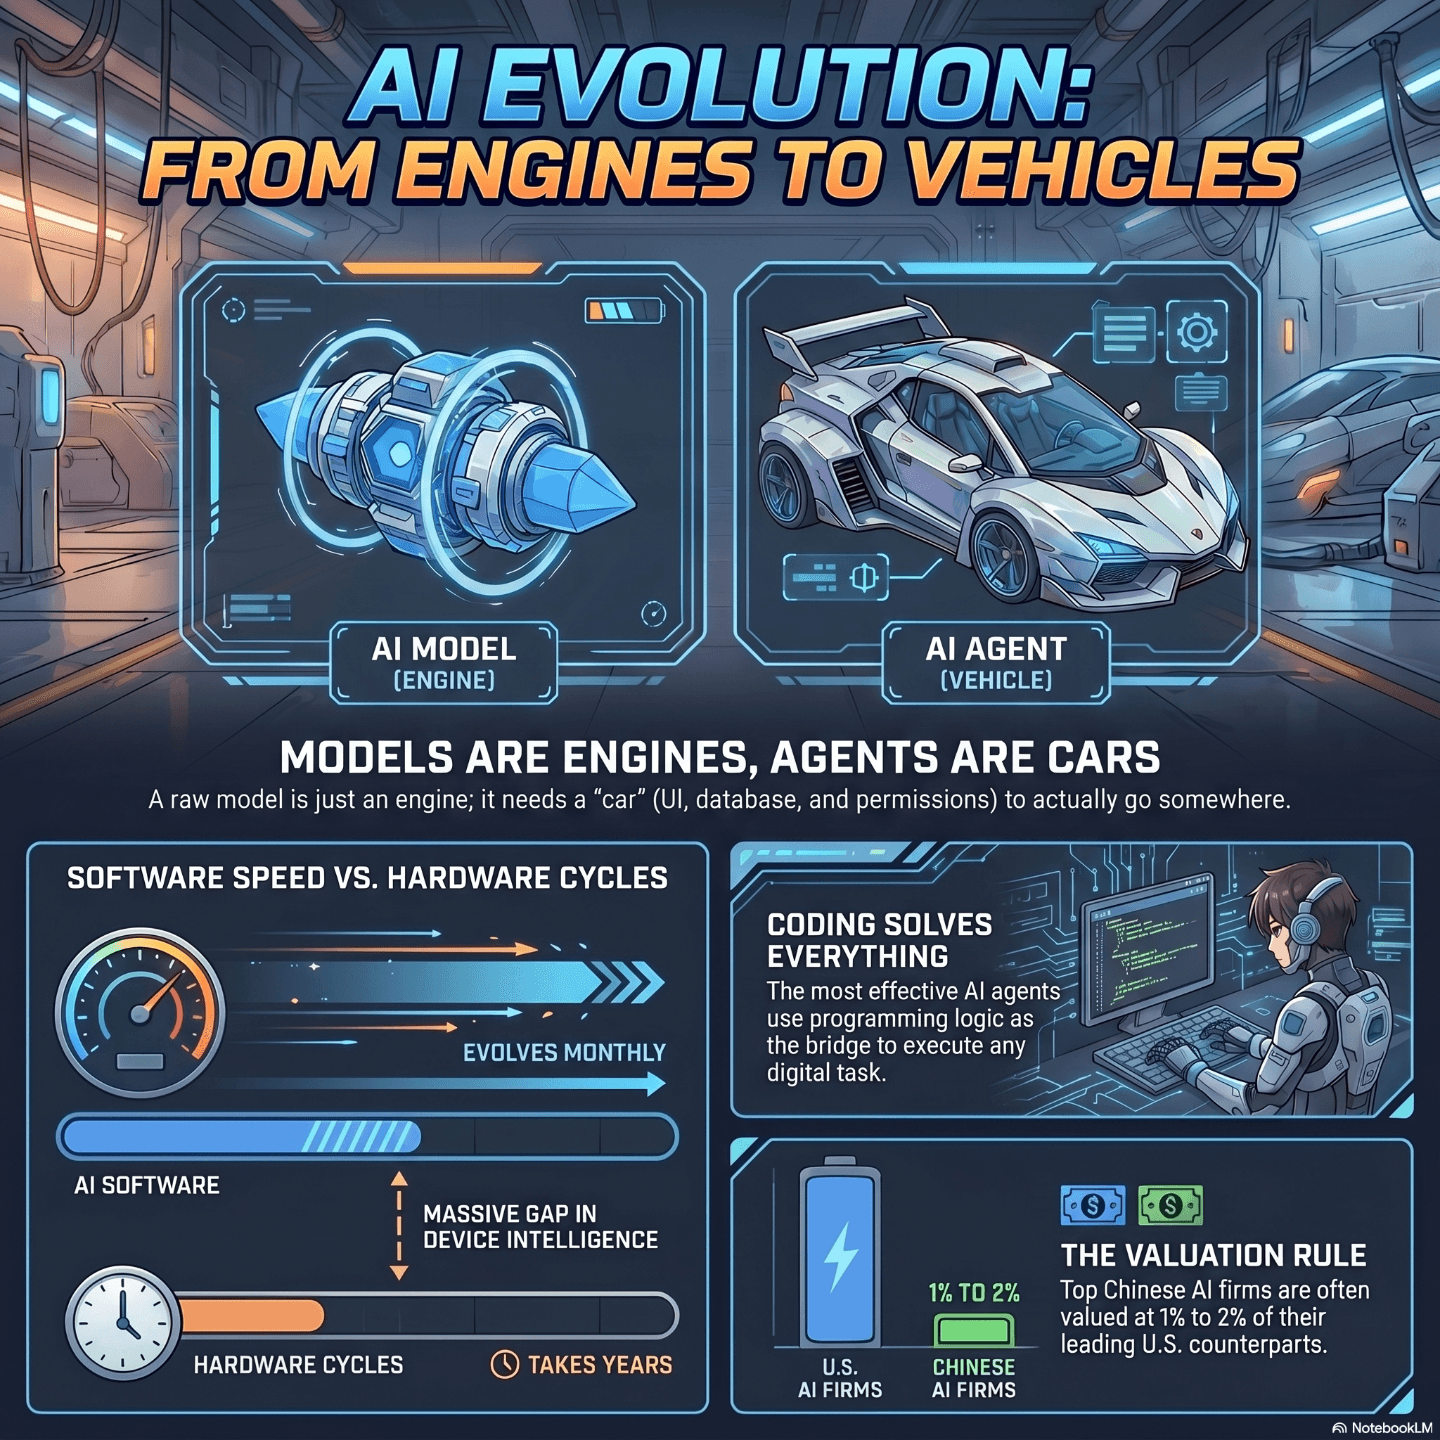
过去半年,AI 的主桌明确转向 coding,而决定胜负的已不只是模型能力,而是“基座模型 + harness = agent”。模型像发动机,harness 则补上权限、skills、工具、记忆、反馈与任务编排,把“被询问的对象”变成“行动的主体”;…
Vol.95 视频模型内卷、Agent爆发与大厂的焦虑---串台进击波财经
2026年视频模型的核心竞争将主要发生在中国厂商之间,Google可能是美国唯一仍能正面跟进的玩家。庄明浩把 Seedance 2.0、可灵 3.0(并补充“没记错的话”)与 MiniMax 海螺视作中国形成集群领先的信号;字节、快手没有战略退出的理由,…